
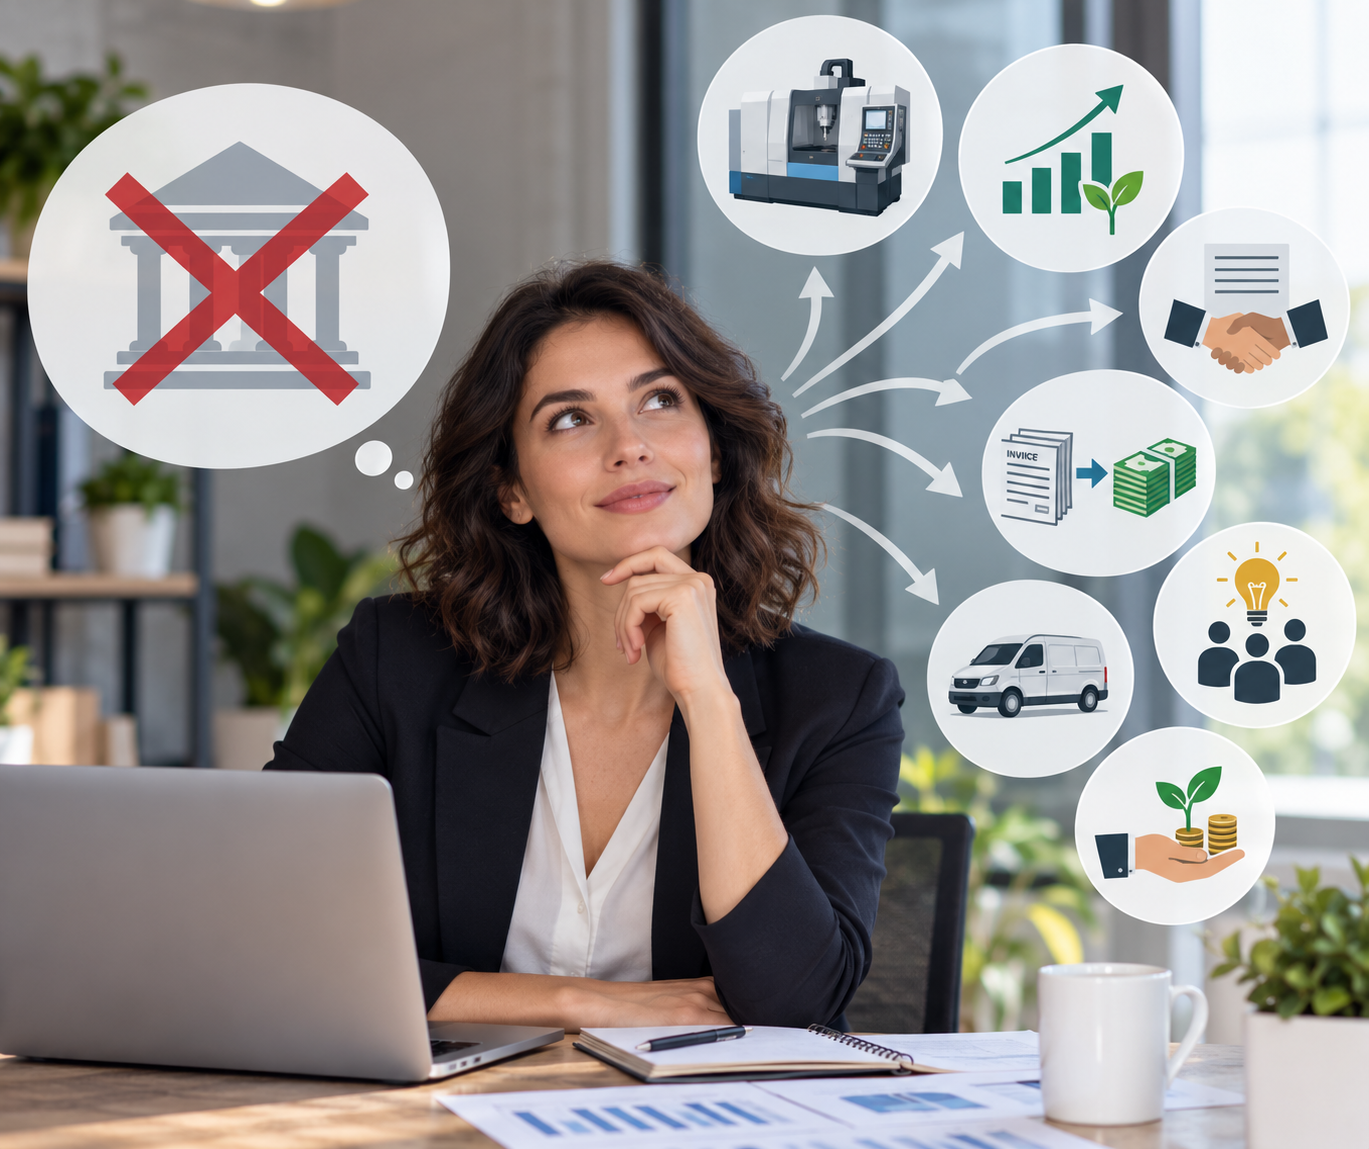
Quando un’impresa vuole crescere, acquistare un nuovo macchinario, investire in tecnologia o avviare un nuovo progetto, prima o poi arriva una domanda inevitabile: dove trovare le risorse finanziarie necessarie?
Per molti imprenditori la risposta più immediata è rivolgersi alla banca e richiedere un finanziamento o un mutuo. È una strada certamente valida e, in molti casi, anche appropriata. Ma non è l’unica.
Esistono infatti diversi strumenti che permettono di finanziare investimenti, anticipare liquidità o ridurre l’impatto finanziario di un progetto. Conoscerli significa poter scegliere la soluzione più coerente con le caratteristiche dell’impresa, con il tipo di investimento e con gli obiettivi da raggiungere.
La domanda da porsi, quindi, non dovrebbe essere semplicemente “quanto posso chiedere alla banca?”, ma piuttosto: “qual è lo strumento finanziario più adatto a ciò che devo fare?”
Il mutuo non è sempre la prima risposta
Ricorrere al credito bancario non è necessariamente un problema. Al contrario, il debito può rappresentare una leva importante per finanziare lo sviluppo dell’impresa senza utilizzare interamente la liquidità disponibile.
Il punto è capire quando sia davvero lo strumento più conveniente.
Un finanziamento comporta interessi, rate periodiche e un aumento dell’indebitamento aziendale. Inoltre, la sua durata deve essere coerente con l’investimento che si intende sostenere e con la capacità futura dell’impresa di generare cassa.
Prima di sottoscrivere un nuovo debito è quindi opportuno valutare non soltanto se l’azienda possa ottenerlo, ma anche quanto costerà, quale impatto avrà sui flussi di cassa e quali alternative sono disponibili.
In alcuni casi, infatti, la soluzione migliore potrebbe essere molto diversa.
Leasing: investire senza sostenere subito l’intero costo
Quando l’obiettivo è acquistare un macchinario, un impianto o un altro bene strumentale, il leasing può rappresentare un’alternativa interessante.
Questo strumento consente all’impresa di utilizzare immediatamente il bene distribuendo l’impegno finanziario nel tempo attraverso canoni periodici.
In questo modo si evita di concentrare un’importante uscita di liquidità nel momento iniziale dell’investimento e si può mantenere una maggiore disponibilità di cassa per le altre esigenze aziendali.
Al termine del contratto, secondo le condizioni previste, l’impresa può generalmente decidere se esercitare l’opzione di riscatto e acquisire definitivamente il bene.
Il leasing può quindi risultare particolarmente interessante quando si vuole preservare la liquidità aziendale e distribuire nel tempo l’impatto finanziario di un investimento.
Naturalmente, prima di sceglierlo è necessario confrontarne il costo complessivo e le condizioni con le altre possibilità disponibili.
Factoring: quando la liquidità è già nell’azienda, ma è bloccata nei crediti
Non sempre un’impresa ha bisogno di trovare nuova liquidità all’esterno. A volte il denaro è già stato generato dal business, ma deve ancora essere incassato.
È il caso delle aziende che concedono ai propri clienti dilazioni di pagamento importanti e si trovano quindi con un volume elevato di crediti commerciali.
Il factoring consente di cedere tali crediti a un operatore specializzato, ottenendo, secondo le condizioni concordate, liquidità prima della loro naturale scadenza.
Questo può contribuire a ridurre il tempo che intercorre tra la vendita e la disponibilità effettiva del denaro, migliorando la gestione del capitale circolante.
Esistono però differenti formule di factoring e condizioni contrattuali diverse, anche per quanto riguarda la gestione del rischio di insolvenza. Per questo è importante valutare attentamente costi, modalità e caratteristiche dell’operazione prima di scegliere la soluzione più adatta.
Anticipo fatture: trasformare più velocemente i crediti in liquidità
Un’altra possibilità è rappresentata dall’anticipo fatture.
Anche in questo caso l’obiettivo è ridurre il tempo che separa l’emissione della fattura dall’effettivo incasso.
La banca o l’intermediario anticipa, nei limiti e alle condizioni concordate, una parte dell’importo relativo ai crediti presentati dall’impresa. In questo modo l’azienda può disporre più rapidamente della liquidità necessaria per affrontare le esigenze della gestione corrente.
È uno strumento particolarmente utile per le imprese che lavorano con clienti affidabili ma devono concedere dilazioni di pagamento significative.
Tuttavia, anticipare una fattura non elimina automaticamente il rischio legato al credito e comporta dei costi. Anche in questo caso, quindi, la convenienza deve essere valutata all’interno della situazione complessiva dell’impresa.
Noleggio a lungo termine: utilizzare un bene senza necessariamente acquistarlo
Siamo abituati a pensare al noleggio a lungo termine soprattutto in relazione alle automobili, ma questa formula può essere utilizzata, a seconda dell’offerta disponibile, anche per altre categorie di beni e attrezzature.
Il principio è diverso rispetto all’acquisto: l’impresa paga un canone per poter utilizzare il bene per un periodo prestabilito senza diventarne necessariamente proprietaria.
Uno dei vantaggi può essere la maggiore prevedibilità delle uscite. In molti contratti, infatti, determinati servizi di manutenzione o assistenza sono inclusi nel canone, riducendo il rischio di dover affrontare alcune spese impreviste.
Il noleggio può risultare interessante soprattutto per beni soggetti a rapida obsolescenza, quando per l’azienda è più importante poter utilizzare strumenti aggiornati che possederli nel lungo periodo.
Anche qui, però, non esiste una convenienza assoluta: acquisto, leasing e noleggio devono essere confrontati sulla base dei costi complessivi, della durata di utilizzo prevista e delle necessità finanziarie dell’impresa.
Contributi a fondo perduto e agevolazioni: verificare prima di investire
Prima di avviare un investimento importante è utile verificare l’eventuale presenza di bandi, contributi o altre forme di agevolazione compatibili con il progetto.
Le opportunità possono essere regionali, nazionali o legate a specifici programmi e possono riguardare, ad esempio, innovazione, digitalizzazione, sostenibilità, internazionalizzazione o altri ambiti di sviluppo.
La disponibilità e i requisiti cambiano nel tempo, perciò non è sufficiente sapere genericamente che esistono degli incentivi: è necessario verificare concretamente quali misure siano attive e se l’impresa possieda i requisiti richiesti.
Questo controllo dovrebbe avvenire prima di dare avvio all’investimento, perché alcuni strumenti possono prevedere condizioni, tempistiche o procedure che devono essere rispettate fin dall’inizio.
Quando applicabile, un’agevolazione può ridurre significativamente il fabbisogno finanziario che l’impresa deve sostenere con risorse proprie o attraverso il debito.
Crowdfunding: raccogliere capitali attraverso una platea di investitori
Tra gli strumenti alternativi troviamo anche il crowdfunding, che negli ultimi anni ha ampliato le possibilità a disposizione di imprese e progetti imprenditoriali.
Il termine comprende in realtà modalità differenti di raccolta. A seconda della formula utilizzata, il capitale può essere raccolto attraverso investitori che entrano nel capitale dell’impresa oppure tramite forme di finanziamento.
Per alcune realtà il crowdfunding può avere inoltre un effetto che va oltre la raccolta di risorse: presentare un progetto a una comunità di potenziali sostenitori può contribuire a farlo conoscere, testarne l’interesse e aumentare la visibilità dell’azienda.
Non è però una scorciatoia per ottenere denaro. Una campagna efficace richiede un progetto credibile, una comunicazione adeguata e una valutazione attenta degli aspetti economici e finanziari dell’operazione.
Ogni esigenza finanziaria richiede uno strumento diverso
Il punto centrale non è stabilire se il mutuo sia migliore o peggiore rispetto alle alternative.
La vera questione è far coincidere lo strumento finanziario con l’esigenza che deve soddisfare.
Se l’azienda deve acquistare un bene strumentale, potrebbe avere senso confrontare finanziamento, leasing e noleggio. Se il problema nasce invece dai lunghi tempi di incasso, un nuovo mutuo potrebbe non intervenire sulla vera origine della tensione finanziaria: in quel caso strumenti legati ai crediti commerciali potrebbero essere più coerenti.
Se si sta pianificando un nuovo progetto, invece, prima di finanziarlo interamente con capitale proprio o debito potrebbe essere opportuno verificare l’esistenza di contributi e agevolazioni.
È quindi l’obiettivo a determinare la scelta, non l’abitudine.
Quanto costa davvero ottenere nuova liquidità?
Qualunque strumento finanziario ha un costo, diretto o indiretto.
Per questo non bisogna limitarsi a osservare la rata mensile o il canone.
Occorre valutare interessi, commissioni, eventuali garanzie, costi accessori, durata dell’impegno e impatto complessivo sui flussi di cassa. Allo stesso modo è necessario considerare quanto la scelta incida sull’indebitamento e sulla capacità dell’impresa di affrontare ulteriori investimenti in futuro.
Una soluzione apparentemente più economica nel breve periodo potrebbe non esserlo nell’intera durata dell’operazione.
La valutazione deve quindi partire dai numeri e inserirsi all’interno di una pianificazione finanziaria complessiva.
Prima di chiedere un nuovo finanziamento, fai una domanda in più
Quando nasce un nuovo fabbisogno finanziario, rivolgersi immediatamente alla banca può sembrare la strada più semplice.
Ma prima vale la pena fermarsi e capire da dove nasce realmente quel fabbisogno.
Serve liquidità per finanziare un investimento destinato a produrre valore negli anni? La cassa è temporaneamente bloccata nei crediti verso clienti? Il problema deriva da una crescita che sta assorbendo capitale circolante? Esistono agevolazioni che potrebbero ridurre l’importo da finanziare?
Rispondere a queste domande permette di individuare lo strumento più coerente e di evitare di aumentare l’indebitamento quando potrebbero esistere soluzioni differenti.
La soluzione migliore è quella sostenibile per la tua impresa
Non esiste uno strumento finanziario migliore in assoluto.
Esiste quello più adatto alla situazione economica, patrimoniale e finanziaria dell’azienda, alla finalità dell’operazione e alla capacità futura di generare cassa.
Mutuo, leasing, factoring, anticipo fatture, noleggio, agevolazioni e crowdfunding rispondono a esigenze differenti. Conoscerne le caratteristiche permette all’imprenditore di ampliare le possibilità di scelta e prendere decisioni più consapevoli.
Perché ottenere nuova liquidità è importante, ma è ancora più importante capire quanto costa, come verrà utilizzata e quale impatto avrà sull’equilibrio finanziario dell’impresa.
Hai bisogno di nuova liquidità per la tua azienda? Contatta Hesedra: analizzeremo insieme il fabbisogno finanziario e valuteremo le soluzioni più adatte per sostenere i tuoi progetti senza perdere di vista l’equilibrio dell’impresa.
